La due diligence comercial es el proceso que evalúa si el motor de ventas y marketing de una empresa target puede sostener los ingresos que promete en el futuro: si los clientes son reales y recurrentes, si el pipeline declarado se parece al pipeline que efectivamente cierra, y si el negocio depende de una sola persona para vender.
El costo de saltearse esto no aparece en el balance del día del cierre. Aparece seis o doce meses después, cuando el comprador descubre que la mayor parte de la facturación dependía de un cliente que no renovó, o que el fundador era quien cerraba cada contrato grande y ya no está. Para ese momento, la negociación ya cerró y el precio ya se pagó.
Definiciones clave antes de seguir
Due diligence comercial es la auditoría del área de ventas y marketing de una empresa que se va a comprar, vender o donde se va a invertir. Pipeline real es la lista de oportunidades de venta que tienen fecha de cierre probable, con historial de conversión, y no una proyección optimista armada para la operación. Concentración de clientes es el porcentaje de facturación que depende de una cuenta o de un grupo reducido de cuentas. Dependencia del founder es cuánto del cierre de ventas pasa por una sola persona de la organización.
¿Qué es una due diligence comercial?
Una due diligence comercial es el examen de la capacidad de una empresa para seguir generando ingresos después de una operación de M&A, más allá de lo que muestran los estados financieros. Se hace como parte del proceso de compra, venta o entrada de un inversor, en paralelo a la due diligence legal, fiscal y financiera, y suele intensificarse en la etapa previa a la firma del acuerdo definitivo.
A diferencia de un informe contable, acá no se mira si el número de ventas del año pasado es correcto. Se mira si ese número se puede repetir. Guías especializadas en el tema, como la de Apliqa sobre due diligence comercial para M&A, describen este proceso como parte del combo estándar de una operación, aunque en la práctica suele quedar en segundo plano frente a lo legal y lo contable.
¿Qué se revisa en una due diligence comercial y de marketing?
Se revisa la salud del ingreso (concentración de clientes, recurrencia, churn, ciclo de venta), el posicionamiento de marca en su mercado, y la dependencia de personas clave en el cierre de ventas. No se revisan sinergias que todavía no existen: se revisan las que ya se pueden nombrar con un canal, un cliente o un contrato concreto.
Mi criterio como Board Advisor para este tipo de revisión es simple: lo primero que se pide no es el pitch de ventas de la empresa target. Se pide el CRM. La diferencia entre lo que dice la presentación y lo que muestra el sistema es, casi siempre, la primera señal de alarma.
| Área comercial | Qué se evalúa |
|---|---|
| Concentración de clientes | % de facturación en el top 1, top 3 y top 10 de cuentas |
| Pipeline | Oportunidades con fecha de cierre vs. tasa de conversión histórica real |
| Recurrencia | Ingreso contractual/recurrente vs. venta puntual o de proyecto |
| Ciclo de venta | Duración real desde primer contacto hasta cierre, por segmento |
| Precio | Precio de lista vs. precio efectivo cobrado (descuentos, bonificaciones) |
| Equipo comercial | Quién cierra los deals grandes y qué pasa si esa persona se va |
| Posicionamiento | Diferenciación real frente a competidores directos, no la del brochure |
¿Cuál es la diferencia entre due diligence comercial y financiera?
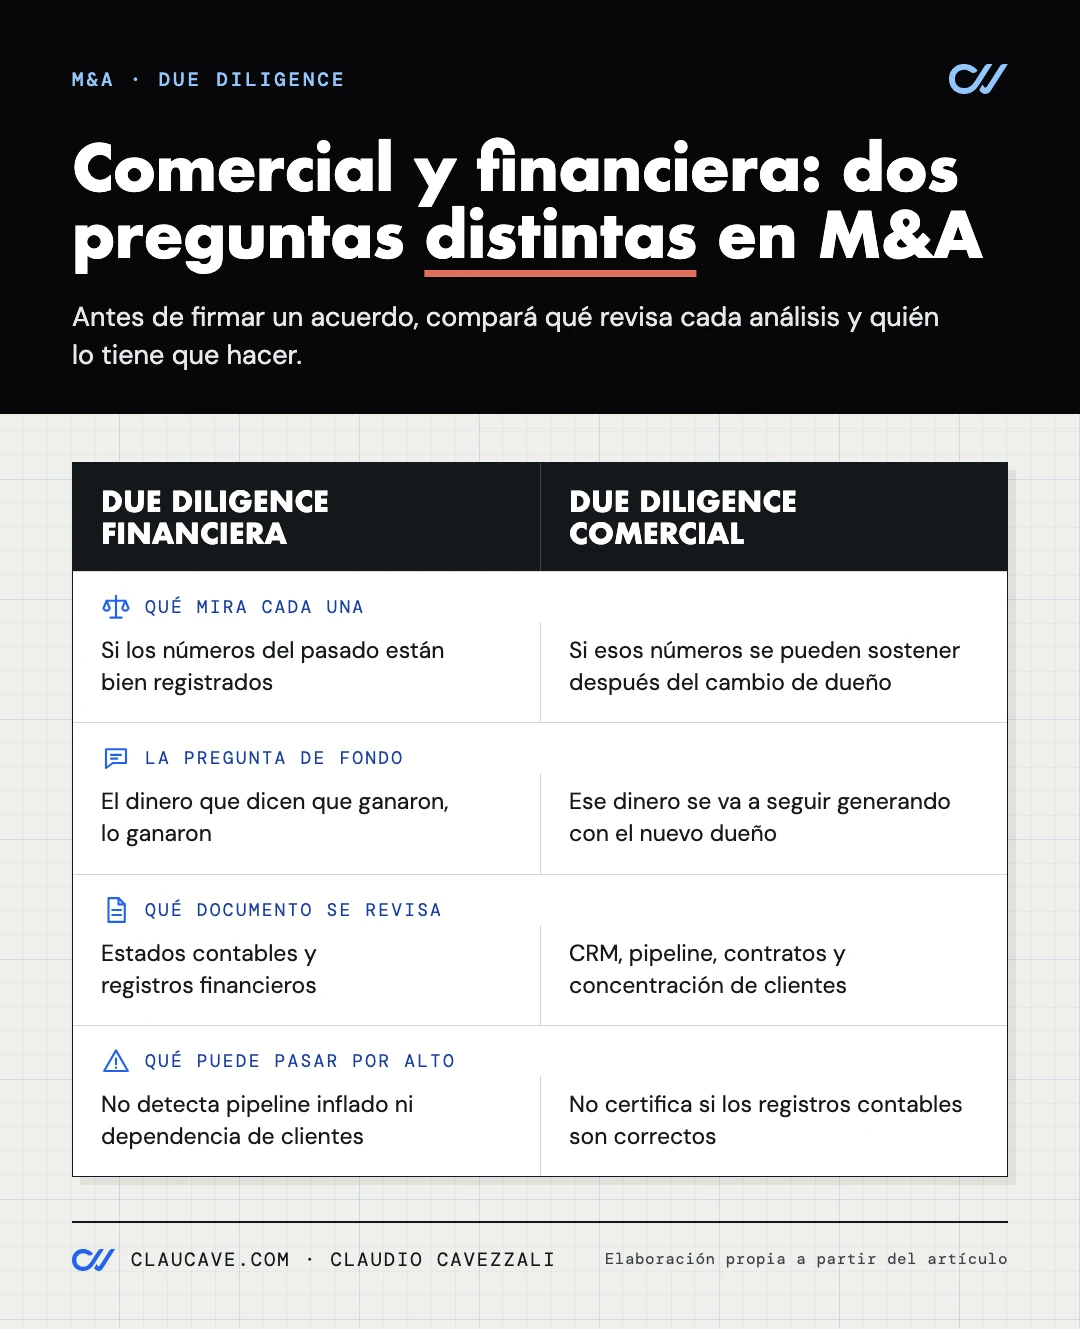
La diferencia es que la due diligence financiera mira si los números del pasado están bien registrados, y la comercial mira si esos números se pueden sostener en el futuro. Una empresa puede tener sus estados contables impecables y, al mismo tiempo, un pipeline inflado o una dependencia extrema de dos clientes que la financiera no detecta.
La financiera contesta “¿el dinero que dicen que ganaron, lo ganaron?”. La comercial contesta “¿ese dinero se va a seguir generando después de que cambien de dueño?”. Son preguntas distintas y las tiene que responder gente distinta. Ninguna reemplaza a la otra.
¿Cómo se detecta la concentración de clientes en una empresa que se va a comprar?
Se detecta pidiendo el listado completo de clientes de los últimos tres años ordenado por facturación, y calculando qué porcentaje del ingreso total representan el cliente más grande, los tres más grandes y los diez más grandes. Mi regla práctica: si el top 3 supera un tercio de la facturación, esa concentración ya se discute en el precio.
Después hay que cruzar ese listado con los contratos vigentes: cuántos son contratos firmados con vencimiento a más de un año, y cuántos son órdenes de compra puntuales que se pueden no repetir. Un cliente grande sin contrato firmado no es un activo, es una expectativa.
Diez preguntas para hacerle al vendedor (y qué documento pedir)
- ¿Cuánto factura cada uno de los diez clientes más grandes? Pedir el detalle de facturación por cliente de los últimos 36 meses.
- ¿Qué porcentaje del pipeline actual va a cerrar este trimestre? Pedir el export completo del CRM, no una planilla resumen.
- ¿Cuántos contratos vencen en los próximos doce meses? Pedir el listado de contratos con fecha de renovación.
- ¿Quién cerró los últimos cinco contratos grandes? Pedir el historial de deals ganados con responsable asignado.
- ¿Cuál es la tasa de renovación real, no la declarada? Pedir la comparación año contra año de clientes activos.
- ¿Cuánto descuento se aplicó en promedio sobre el precio de lista? Pedir las facturas, no la lista de precios oficial.
- ¿Cuánto tarda hoy en promedio cerrar una venta? Pedir fechas de primer contacto y de cierre por oportunidad.
- ¿Hay clientes con condiciones especiales no escritas? Pedir contratos y también los emails o acuerdos verbales conocidos.
- ¿Qué pasa con las cuentas si el fundador se va? Pedir el organigrama comercial real, no el de RRHH.
- ¿Qué canal de marketing generó cada cliente nuevo del último año? Pedir el reporte de origen de leads del CRM o de la plataforma de marketing.
Señales de alarma
- El vendedor no puede mostrar el CRM en vivo, solo entrega planillas ya procesadas.
- El pipeline declarado no tiene fechas de cierre históricas para comparar.
- Un cliente o dos representan más de un tercio de la facturación.
- El fundador es la única persona que cierra los contratos de mayor tamaño.
- El precio efectivo cobrado es sistemáticamente más bajo que el de lista, sin que nadie lo explique.
- La empresa dice tener presencia en varios países pero no puede mostrar clientes activos fuera del país de origen.
Ese último punto aparece seguido en operaciones donde el target dice tener alcance regional o intención de expandir su operación a Estados Unidos como argumento de venta. Si esa expansión existe solo en la presentación y no en el CRM, hay que tratarla como intención, no como activo.
Un límite que conviene decir con claridad: la due diligence legal, fiscal, contable y financiera la tienen que hacer especialistas en cada una de esas materias. Mi trabajo, el de Claudio Cavezzali en Claucave, es la due diligence comercial y de marketing. No firmo dictámenes contables ni reviso contratos laborales. Reviso si el motor de ventas es real y si la arquitectura comercial B2B de la empresa target puede sostener el crecimiento que promete el memorando de venta.
Es el mismo criterio que aplico como Board Advisor de empresas B2B, por ejemplo en Robomania (México, robótica): separar lo que el sistema comercial demuestra de lo que se cuenta en una presentación.
Preguntas frecuentes
¿Quién hace una due diligence comercial?
La suele conducir un asesor externo especializado en comercial y marketing B2B, junto con el equipo de M&A del comprador o del fondo. No la hace el mismo estudio contable o legal que revisa el resto de la operación, porque requiere criterio comercial específico, no financiero.
¿Es obligatoria la due diligence comercial en una operación de M&A?
No es obligatoria por ley, a diferencia de ciertos requisitos fiscales o legales. Pero en la práctica, un comprador prudente la pide antes de firmar, porque es la única forma de saber si el ingreso futuro se sostiene o depende de condiciones que desaparecen con el cambio de dueño.
¿Cuánto tiempo antes del cierre hay que hacer la due diligence comercial?
Se hace en paralelo a la due diligence legal y financiera, típicamente en las semanas previas a la firma del acuerdo definitivo, una vez que existe una carta de intención. Hacerla antes de esa etapa suele ser prematuro porque el vendedor todavía no abre el CRM ni los contratos.
¿Qué pasa si la due diligence comercial encuentra concentración alta de clientes?
No necesariamente frena la operación. Suele traducirse en un ajuste de precio, en cláusulas de earn-out atadas a la retención de esos clientes, o en garantías específicas del vendedor sobre la renovación de los contratos más grandes.
¿La due diligence comercial se aplica solo cuando querés comprar una empresa entera?
No. El mismo criterio sirve antes de contratar un proveedor estratégico, antes de sumar un socio comercial, o cuando un fundador evalúa vender una participación minoritaria. La pregunta de fondo es siempre la misma: ¿el ingreso que veo hoy se sostiene sin la persona o el cliente que lo generó?
La decisión que tenés que tomar ahora
Si tu directorio está evaluando comprar, invertir o asociarse con una empresa, y el análisis comercial se resolvió en un párrafo dentro del informe legal, ahí hay un hueco. No hace falta que lo cierre alguien de tu equipo interno: hace falta que alguien con criterio comercial independiente abra el CRM antes de que se firme el acuerdo.
Si querés que revisemos juntos los puntos ciegos comerciales de una operación que estás evaluando, podés agendar una conversación sin cargo.
Seguí profundizando
Quién escribe
Claudio Cavezzali es consultor de marketing estratégico B2B y arquitecto de crecimiento, especializado en neuromarketing e inteligencia artificial aplicada a la captación. Firma su trabajo como Clau Cave, su marca personal: el nombre sale de abreviar Claudio Cavezzali, Clau por Claudio y Cave por Cavezzali.
Es licenciado en Comercialización y Marketing, especialista en Marketing y Dirección Comercial, y Board Advisor B2B. Desde Clau Cave diseña e instala sistemas de adquisición B2B que quedan adentro de la empresa del cliente, para founders y C-level de México, Argentina, Uruguay y Chile.
¿Tienes una decisión de crecimiento sobre la mesa?
Una sesión de directorio de 20 minutos con Claudio Cavezzali, sin costo. Te llevas claridad sobre el próximo paso de tu empresa.
Reservar la sesión de directorio